

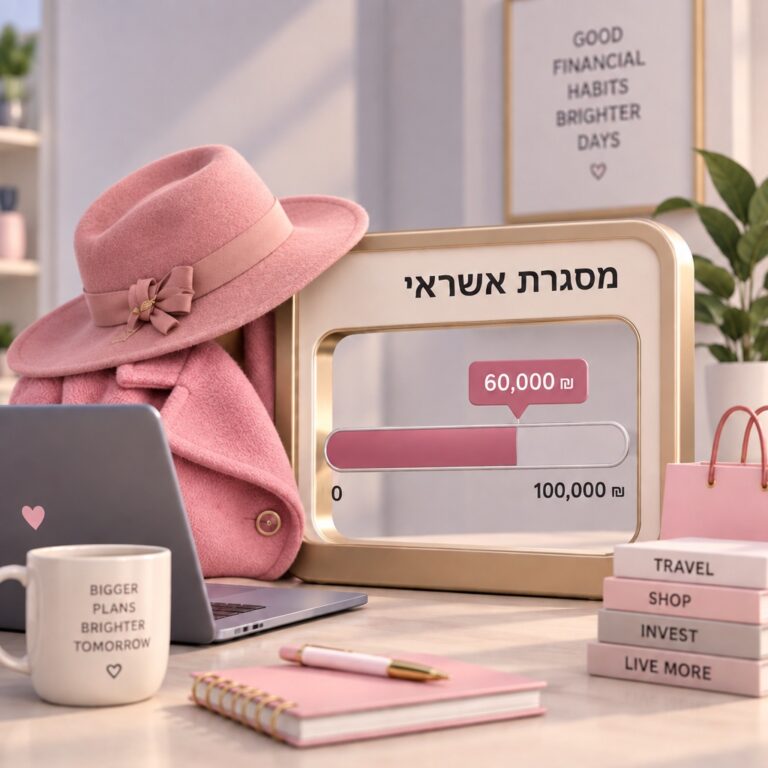
יש אנשים שמספרים בגאווה שיש להם מסגרת אשראי של 30 או 40 אלף שקל.
אבל מסגרת אשראי היא לא מתנה מהבנק, ובוודאי לא כסף ששייך לנו.
היא למעשה אשראי שהבנק מוכן להעמיד לרשותנו, עד גבול מסוים, כדי לאפשר לנו לנהל את החשבון גם כשאין בו מספיק כסף באותו רגע.
וכאן מתחיל בלבול מעניין.
ככל שהמסגרת גבוהה יותר, היא עלולה ליצור תחושה שיש לנו יותר מרחב כלכלי ממה שיש לנו בפועל.
נניח שמשק בית מכניס 20 אלף שקל נטו בחודש, ומחזיק במסגרת אשראי של 30 אלף שקל.
על הנייר, 30 אלף נשמע כמו סכום משמעותי מאוד.
אבל אם ההוצאות החודשיות הן 22 אלף שקל, חסרים בכל חודש 2,000 שקל.
המסגרת מאפשרת למשק הבית להמשיך להתנהל.
אבל היא לא פותרת את הפער.
בחודש הראשון נכנסים למינוס 2,000 שקל.
בחודש הבא המשכורת נכנסת, אבל חלק ממנה כבר נדרש כדי לכסות את המינוס הקודם. אם ההוצאות ממשיכות להיות גבוהות מההכנסות, נוצר שוב פער.
וכך החוב יכול להצטבר בהדרגה, בלי שהיה רגע אחד שבו התקבלה החלטה "להיכנס לחובות".
זה בדיוק מה שהופך אשראי מתמשך למבלבל כל כך.
אין בהכרח תחושה של אירוע חריג. אין קנייה אחת גדולה שאפשר להצביע עליה. יש הרבה הוצאות רגילות, וביניהן פער קטן שחוזר על עצמו.
המסגרת פשוט מאפשרת לפער הזה להמשיך להתקיים.
ואז, כשהמסגרת מתחילה להיגמר, עולה לפעמים הפתרון המתבקש: להגדיל אותה.
אבל אם ההכנסה וההוצאות נשארו בדיוק כפי שהיו, הגדלת המסגרת לא שינתה את המצב הכלכלי.
היא רק הגדילה את יכולת האשראי.
וזה הבדל מהותי.
יכולת אשראי אינה יכולת כלכלית.
הבנק יכול לאשר מסגרת של 30 אלף שקל, אבל השאלה כמה נכון לנו להשתמש ממנה תלויה בהכנסות, בהוצאות ובהתחייבויות שלנו.
זו גם הסיבה שלא נכון לבחון מסגרת אשראי בפני עצמה.
צריך להסתכל על התזרים: כמה כסף נכנס לחשבון בכל חודש, כמה יוצא, אילו תשלומים קבועים כבר קיימים, כמה התחייבויות נפרסו לתשלומים ומה עלות האשראי שאנחנו צורכות.
יש הבדל גדול בין שימוש נקודתי במסגרת בעקבות הוצאה בלתי צפויה, לבין מצב שבו המינוס הופך לחלק קבוע מההתנהלות.
במקרה הראשון, האשראי יכול להיות כלי.
במקרה השני, הוא עלול להפוך למנגנון שמאפשר לנו לדחות את ההתמודדות עם פער קבוע.
ולכן השאלה המעניינת היא לא רק:
"כמה מסגרת הבנק נתן לי?"
אלא:
"מה קורה אצלי בלי המסגרת?"
אם מוציאים מהמשוואה את האפשרות להיכנס למינוס, האם ההכנסה החודשית עדיין מספיקה לכל ההוצאות וההתחייבויות?
זו כבר שאלה שמספרת הרבה יותר על המצב הכלכלי שלנו.
כי בסופו של דבר, המסגרת היא רק הגבול שהבנק העמיד לרשותנו.
התמונה האמיתית נמצאת במה שקורה כשמסתכלים על ההכנסות, ההוצאות וההתחייבויות שלנו בלי להסתמך על האשראי שישלים את הפער.
בת שבע גרין | מנטורית לכלכלה ולהעצמה פיננסית
[email protected]
להצטרפות לקבוצת הווטסאפ של "קול כבודה"

להצטרפות לניוזלטר של "קול כבודה"

עוד כתבות שעשויות לעניין אותך:
 הבית כעסק המצליח ביותר שלך – ומאיפה מגיע הדלק? / בת שבע גרין
 איך מנהלים נכון את הוצאות החופש, תחילת שנה והחגים שבפתח… / בת שבע גרין
 הטריק של חנויות הבגדים, שגורם לך לביזבוז מיותר של כספים – כל עונה מחדש / בת שבע גרין
 איך מתעשרים? הולכים אחרי הסימנים! / בת שבע גרין
 בואו לא נכחיש: החיוב שנשאר גם אחרי שהחג נגמר… / בת שבע גרין


תגובה אחת
איך שאת מסדרת את הראש!!!